Cenário Origem Minha Casa Minha Vida: renda, entrada e como financiar em Petrópolis
Cenário Origem Minha Casa Minha Vida: renda, entrada e como financiar em Petrópolis
Quem pesquisa pelo Cenário Origem dentro do Minha Casa Minha Vida normalmente já passou da fase de apenas conhecer o empreendimento e começa a fazer a pergunta que realmente importa: eu consigo comprar?
A resposta depende menos de um único número e mais da combinação entre renda familiar, unidade escolhida, valor disponível para entrada, saldo de FGTS, capacidade de financiamento e análise de crédito.
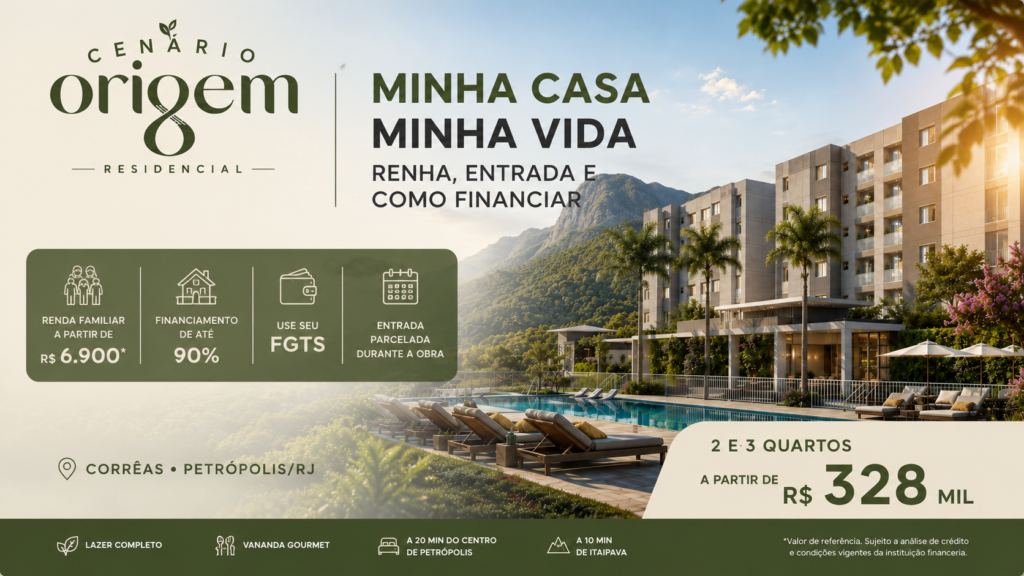
No Cenário Origem, em Corrêas, os apartamentos de 2 quartos partem atualmente de R$ 328.000 e as unidades de 3 quartos começam em R$ 428.000. Para esses valores, uma renda familiar a partir de aproximadamente R$ 6.900 pode servir como referência inicial de análise, enquanto uma renda em torno de R$ 8.900 ou superior tende a abrir uma condição mais confortável de enquadramento.
Esses valores de renda não são regras oficiais do programa e não representam aprovação automática. Eles servem como referência comercial para ajudar o comprador a entender por onde começar.
O Cenário Origem pode ser financiado pelo Minha Casa Minha Vida?
Sim. O Cenário Origem possui unidades que podem ser enquadradas nas linhas de financiamento habitacional relacionadas ao Minha Casa Minha Vida, desde que o comprador, a renda, a unidade escolhida e a operação atendam às regras aplicáveis no momento da contratação.
Atualmente, o Minha Casa Minha Vida possui modalidades voltadas a diferentes faixas de renda e também alcança famílias de renda média, com operações que podem atender renda familiar bruta mensal de até R$ 13 mil.
Na prática, isso significa que o nome do programa sozinho não define a condição final da compra. Dois compradores interessados no mesmo apartamento podem receber estruturas de financiamento diferentes.
O motivo é simples: a análise considera o perfil financeiro de cada família.
O que mais influencia a aprovação: renda comprovada, idade dos participantes, compromissos financeiros já existentes, histórico de crédito, valor do imóvel, entrada disponível, saldo de FGTS, modalidade de financiamento e capacidade de pagamento.
Qual renda é necessária para comprar no Cenário Origem?
Para as unidades atualmente comercializadas no Cenário Origem, uma renda familiar em torno de R$ 6.900 pode ser utilizada como referência inicial para análise.
Uma renda familiar próxima de R$ 8.900 ou superior tende a oferecer mais margem para estruturar a compra, principalmente quando o objetivo é reduzir o valor necessário de recursos próprios ou ampliar a capacidade de financiamento.
Mas é importante entender por que não existe uma renda mínima única.
Imagine dois compradores com a mesma renda familiar.
O primeiro possui FGTS acumulado, poucas dívidas e consegue oferecer uma entrada maior.
O segundo possui financiamento de veículo, empréstimos ou outras parcelas mensais relevantes e não possui FGTS.
Mesmo ganhando exatamente o mesmo valor, a capacidade de financiamento dos dois pode ser diferente.
Por isso, a pergunta mais correta não é apenas “qual renda eu preciso ter?”, mas sim “quanto consigo financiar com a minha renda e com a minha estrutura financeira atual?”.
Como a renda familiar é calculada?
Em uma análise de financiamento habitacional, a renda familiar pode ser composta pela renda dos participantes que entrarão na operação, desde que seja possível comprovar os valores de acordo com as exigências da instituição financeira.
Isso permite que casais ou outros participantes elegíveis somem rendimentos para ampliar a capacidade de compra.
Por exemplo, uma família em que uma pessoa possui renda de R$ 5.000 e outra de R$ 4.000 pode trabalhar com uma renda familiar conjunta de R$ 9.000, desde que ambas participem da operação e atendam aos critérios de crédito.
Atenção: somar renda aumenta a capacidade de análise, mas também significa que todos os participantes envolvidos passam a fazer parte da operação de financiamento.
Quanto do Cenário Origem pode ser financiado?
Dependendo da linha utilizada e do perfil do comprador, o financiamento habitacional pode chegar a até 90% do valor do imóvel.
Esse percentual, porém, não deve ser interpretado como uma regra automática para todas as unidades ou todos os compradores.
Na Caixa, a quota de financiamento varia de acordo com fatores como modalidade utilizada, fonte de recursos e sistema de amortização.
Por isso, duas operações aparentemente semelhantes podem apresentar percentuais diferentes de financiamento.
Em uma unidade de R$ 328.000, por exemplo, financiar 90% significaria financiar aproximadamente R$ 295.200.
Nesse cenário hipotético, os outros 10%, cerca de R$ 32.800, precisariam ser estruturados entre recursos próprios, FGTS e condições comerciais disponíveis.
Esse exemplo serve apenas para mostrar a lógica financeira. A estrutura real depende da aprovação de crédito e da condição da unidade escolhida.
Quanto de entrada é necessário no Cenário Origem?
A entrada necessária no Cenário Origem varia conforme o percentual efetivamente financiado e a condição comercial vigente.
Como o empreendimento ainda possui período de construção, existe possibilidade de parcelamento da entrada, com ato mínimo sob consulta.
Isso pode ajudar compradores que possuem capacidade mensal de pagamento, mas ainda não acumularam todo o valor de entrada necessário.
O ponto central é que a entrada não deve ser vista apenas como um pagamento único.
Ela pode ser estruturada ao longo do período de obra, de acordo com a tabela comercial e a unidade escolhida.
Na prática, a compra pode envolver: valor de ato, parcelas mensais durante a obra, eventuais intermediárias, utilização do FGTS e financiamento do saldo restante na etapa prevista.
A composição exata deve sempre ser analisada em uma simulação individual.
O prazo de 36 meses pode ajudar na organização da entrada?
Sim. Um dos pontos que pode favorecer o planejamento financeiro no Cenário Origem é o prazo de aproximadamente 36 meses até a entrega.
Quanto maior o período até a conclusão da obra, maior pode ser o tempo disponível para organizar parte dos recursos próprios exigidos antes do financiamento final.
Isso não significa que o comprador deve assumir parcelas sem planejamento.
Pelo contrário.
O ideal é verificar se o valor mensal da entrada cabe no orçamento sem comprometer despesas essenciais e sem depender de uma expectativa incerta de aumento de renda.
Uma entrada parcelada só é vantajosa quando o comprador consegue sustentar os pagamentos ao longo de todo o período.
Posso usar FGTS para comprar no Cenário Origem?
Sim. O FGTS pode ser utilizado na aquisição do Cenário Origem quando o comprador e a operação atendem às regras vigentes para utilização do fundo.
Dependendo da modalidade, o saldo disponível pode ajudar na composição da entrada ou em etapas previstas da operação.
Para algumas famílias, o FGTS é justamente o elemento que torna a compra possível.
Imagine uma família que precisa estruturar R$ 40 mil entre entrada e recursos próprios e possui R$ 25 mil de saldo disponível no FGTS.
Se a operação permitir a utilização integral desse valor, a necessidade de dinheiro disponível imediatamente pode cair de forma significativa.
Por isso, antes de dizer que não possui entrada suficiente, vale verificar quanto existe efetivamente disponível nas contas de FGTS dos participantes.
Quem pode usar o FGTS na compra do imóvel?
A utilização do FGTS depende de critérios específicos relacionados ao comprador, ao imóvel e à operação.
Entre os fatores analisados estão vínculo e tempo de contribuição ao fundo, finalidade residencial da compra, localização do imóvel e existência de outros financiamentos ou propriedades que possam interferir na utilização do recurso.
Como essas regras podem variar conforme a situação individual, a análise deve ser realizada antes de considerar o FGTS como parte garantida da entrada.
O melhor caminho: consultar o saldo disponível e fazer uma análise de enquadramento antes de escolher a unidade definitiva.
Comprar o apartamento de 2 quartos ou o de 3 quartos muda muito o financiamento?
Sim. A diferença de preço entre as tipologias pode alterar significativamente a renda necessária, o valor da entrada e o financiamento.
O apartamento de 2 quartos começa atualmente em R$ 328.000.
O apartamento de 3 quartos começa em R$ 428.000.
Essa diferença de R$ 100.000 não significa necessariamente que o comprador precise ter R$ 100.000 a mais em recursos próprios.
Parte desse valor pode entrar na estrutura de financiamento, dependendo da renda e da aprovação.
Mesmo assim, quanto maior o preço do imóvel, maior tende a ser a exigência de capacidade financeira.
Para quem o 2 quartos tende a fazer mais sentido: famílias que buscam menor valor de aquisição, menor necessidade de entrada e maior facilidade de enquadramento.
Para quem o 3 quartos tende a fazer mais sentido: famílias que realmente precisam de mais espaço e possuem renda e capacidade financeira compatíveis com uma operação maior.
Faixa 3 ou Classe Média: em qual o comprador pode se enquadrar?
O enquadramento dentro do Minha Casa Minha Vida depende da renda familiar bruta e das regras vigentes no momento da contratação.
Atualmente, as linhas do programa contemplam diferentes faixas e também uma modalidade destinada à classe média, ampliando o alcance para famílias com renda de até R$ 13 mil.
Isso é especialmente relevante para imóveis como o Cenário Origem, porque amplia o número de famílias que podem buscar condições habitacionais dentro do programa.
O enquadramento exato deve ser verificado caso a caso.
Não é recomendável assumir que determinado comprador estará automaticamente na Faixa 3 ou na modalidade Classe Média apenas com base em uma estimativa de renda.
Existe subsídio para comprar no Cenário Origem?
A existência de subsídio depende da faixa de renda, da modalidade utilizada e das regras aplicáveis à operação.
Nem todo comprador do Minha Casa Minha Vida recebe subsídio.
Para famílias de renda mais elevada dentro do programa, o principal benefício pode estar nas condições de financiamento, taxas e acesso às linhas habitacionais, e não necessariamente em um desconto direto relevante no preço do imóvel.
Por isso, qualquer promessa de “subsídio garantido” deve ser evitada.
O correto é calcular a operação e verificar se existe algum benefício aplicável ao perfil daquele comprador.
Ter dívida ou financiamento pode impedir a compra?
Não necessariamente, mas pode reduzir a capacidade de financiamento.
A instituição financeira considera os compromissos mensais já existentes ao analisar quanto da renda pode ser comprometido com a nova prestação habitacional.
Financiamento de veículo, empréstimos pessoais, crédito consignado e outras obrigações podem diminuir a margem disponível.
Isso explica por que uma pessoa com renda aparentemente suficiente pode receber um limite de financiamento menor do que esperava.
Antes de fazer a simulação, pode valer a pena avaliar se existem dívidas pequenas que podem ser quitadas para melhorar a capacidade de pagamento mensal.
Autônomos conseguem financiar o Cenário Origem?
Podem, desde que consigam comprovar renda de forma compatível com as exigências da instituição financeira.
Profissionais autônomos, empresários e prestadores de serviços não precisam necessariamente ter salário registrado em carteira para conseguir financiamento imobiliário.
O ponto central é a comprovação da renda.
Extratos bancários, declaração de Imposto de Renda, movimentação financeira, documentos empresariais e outros comprovantes podem fazer parte da análise, dependendo do perfil do comprador e das exigências da instituição.
Quem trabalha por conta própria deve organizar a documentação financeira antes de iniciar a compra.
É preciso estar com o nome limpo para financiar?
A análise de crédito considera o histórico financeiro do comprador.
Restrições de crédito podem dificultar ou impedir a aprovação enquanto estiverem ativas.
Por isso, antes de reservar uma unidade, é recomendável verificar a situação cadastral de todos os participantes que entrarão no financiamento.
Resolver pendências antecipadamente evita descobrir um problema somente depois de iniciar o processo de compra.
Qual pode ser a parcela do financiamento do Cenário Origem?
Não existe uma parcela única que possa ser divulgada com segurança para todos os compradores.
O valor depende do montante financiado, prazo escolhido, taxa de juros, sistema de amortização, idade dos participantes e condições específicas da operação.
Por isso, anúncios do tipo “parcela a partir de determinado valor” precisam ser analisados com cuidado.
Uma parcela apresentada em uma simulação pode ser válida para um perfil específico e não representar a realidade de outro comprador.
Para saber quanto realmente pagaria, o comprador precisa simular usando seus próprios dados.
SAC ou Price: por que isso influencia a parcela?
O sistema de amortização utilizado no financiamento influencia a forma como as prestações são distribuídas ao longo do contrato.
No SAC, as prestações tendem a começar maiores e diminuir progressivamente ao longo do tempo.
No sistema Price, a lógica das parcelas é diferente e pode gerar um comportamento mais estável no início do contrato, de acordo com as condições da operação.
A escolha ou disponibilidade do sistema também pode influenciar a quota máxima de financiamento.
Por isso, o comprador não deve comparar somente a primeira prestação.
É mais importante analisar custo total, prazo, evolução das parcelas e impacto no orçamento familiar.
Qual é o passo a passo para saber se consigo comprar?
O processo pode ser muito mais simples quando feito na ordem correta.
1. Levante a renda familiar comprovável.
Some a renda dos participantes que realmente poderão entrar na operação.
2. Consulte o saldo de FGTS.
Verifique quanto cada participante possui disponível e se existe possibilidade de utilização.
3. Liste as parcelas e dívidas atuais.
Isso ajuda a entender quanto da renda já está comprometido.
4. Faça uma simulação de capacidade de financiamento.
Antes de escolher andar ou posição, descubra aproximadamente qual valor de imóvel cabe no seu perfil.
5. Compare com a tabela do Cenário Origem.
Com a capacidade financeira conhecida, fica mais fácil decidir entre as unidades de 2 e 3 quartos.
6. Estruture a entrada.
Analise ato, parcelamento durante a obra, FGTS e recursos próprios.
7. Só então escolha a unidade.
Essa ordem reduz o risco de criar expectativa sobre um apartamento que não se encaixa na operação.
Vale a pena fazer a simulação antes de visitar o empreendimento?
Para quem depende de financiamento, sim.
A simulação não substitui a visita, mas torna a visita muito mais produtiva.
Em vez de olhar todas as unidades disponíveis, o comprador já consegue focar nas opções compatíveis com seu orçamento.
Isso evita perder tempo negociando unidades fora da capacidade financeira e permite analisar com mais clareza planta, posição, andar e diferenciais.
Em um empreendimento com opções de 2 e 3 quartos, essa análise prévia é ainda mais útil porque ajuda a identificar rapidamente qual tipologia faz sentido.
Cenário Origem: quando o financiamento faz sentido para você?
O financiamento do Cenário Origem tende a fazer sentido quando três pontos estão alinhados: a unidade desejada cabe na capacidade de crédito, a entrada é sustentável durante o período da obra e a futura prestação cabe no orçamento sem comprometer excessivamente a renda familiar.
Não basta conseguir aprovação.
Uma compra saudável precisa continuar confortável depois da assinatura.
O objetivo não deve ser descobrir o valor máximo que o banco está disposto a emprestar, mas sim encontrar uma estrutura de compra que a família consiga pagar com segurança.
Por isso, uma renda maior não significa necessariamente que seja necessário escolher a unidade mais cara.
Em muitos casos, comprar abaixo do limite máximo de crédito proporciona mais tranquilidade financeira no longo prazo.
Perguntas frequentes sobre financiamento do Cenário Origem
Qual renda preciso ter para comprar no Cenário Origem?
Uma renda familiar em torno de R$ 6.900 pode servir como referência inicial para análise das unidades atualmente comercializadas. Uma renda próxima de R$ 8.900 ou superior tende a oferecer maior margem financeira. A aprovação depende do perfil individual.
O Cenário Origem entra no Minha Casa Minha Vida?
Existem unidades com possibilidade de enquadramento no programa, sujeito à renda familiar, valor da unidade, análise de crédito e regras vigentes.
Quanto a Caixa pode financiar?
Dependendo da modalidade e do perfil do comprador, a quota de financiamento pode chegar a até 90% do valor do imóvel.
Posso usar FGTS na entrada?
O FGTS pode ser utilizado na operação quando o comprador e o imóvel atendem aos critérios vigentes de utilização do fundo.
A entrada pode ser parcelada?
Sim. Há possibilidade de parcelamento da entrada durante o período de construção, de acordo com a condição comercial vigente e a unidade escolhida.
Autônomo pode financiar?
Sim, desde que consiga comprovar renda de forma aceita pela instituição financeira.
Ter financiamento de carro atrapalha?
Pode reduzir a capacidade de financiamento, porque parcelas já existentes comprometem parte da renda mensal analisada.
É melhor financiar o apartamento de 2 ou 3 quartos?
Depende da necessidade da família e da capacidade financeira. O 2 quartos possui menor valor inicial, enquanto o 3 quartos exige uma operação maior, mas oferece um dormitório adicional.
Quer descobrir quanto você consegue financiar no Cenário Origem?
A forma mais segura de descobrir se o Cenário Origem cabe no seu orçamento é analisar sua renda, FGTS, entrada disponível e capacidade real de financiamento.
Um de nossos corretores parceiros pode verificar seu perfil e apresentar uma simulação personalizada antes mesmo da escolha da unidade.
Assim, você poderá entender quanto pode financiar, como estruturar a entrada e se uma unidade de 2 ou 3 quartos faz mais sentido para sua realidade financeira.
As informações apresentadas neste conteúdo possuem caráter informativo. Valores, condições comerciais, regras do programa, percentuais de financiamento, utilização do FGTS e critérios de aprovação podem sofrer alterações. A contratação depende da análise individual e das condições vigentes da instituição financeira.
Artigos relacionados
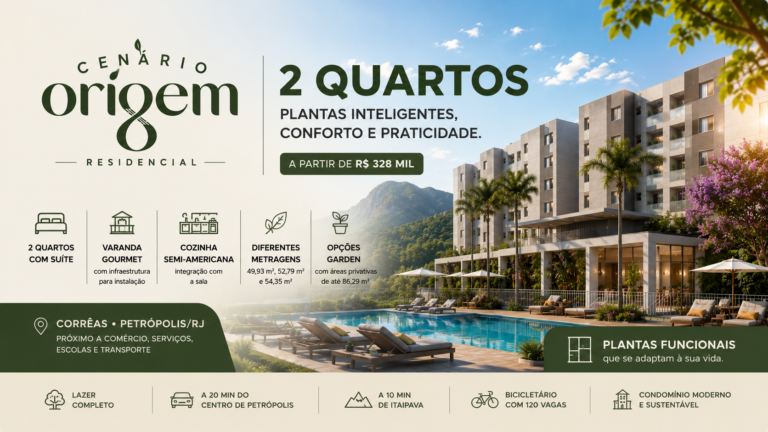
Cenário Origem 2 quartos em Corrêas: plantas, preço e como escolher a melhor unidade
Cenário Origem 2 quartos em Corrêas: plantas, preço e como escolher a melhor unidade O apartamento de 2 quartos é a principal porta de…
Ler conteudo
Cenário Origem em Corrêas: preços, plantas e tudo sobre o lançamento em Petrópolis Slug
O Cenário Origem é um dos principais lançamentos em Corrêas, Petrópolis RJ, com apartamentos de 2 e 3 quartos, suíte, varanda gourmet e opções…
Ler conteudoLancamentos em Petropolis
Quer descobrir se voce pode comprar um imovel pelo Minha Casa Minha Vida?
Faca uma simulacao gratuita e descubra quanto voce pode financiar.
Fazer Simulacao Gratuita